
Monetární politika USA v zajetí USD
Tak jak se líbil pohyb kurzu amerického dolaru (a jiných aktiv) ve středu po zasedání Fedu? Volatilita zelené bankovky byla na nejvyšší úrovni za 14 let! Pohyb byl, u měn intraday zřídka vídaný, až 4,2% s tím, že nejvíce se projevilo v konečné fázi americké seance kolem 15:00 chicagského času. Jistě napomoho i zasažení stop loss příkazů u přesycených pozic na long USD při stále postupně vysychající likviditě na spot FX trhu (průměrný denní objem například meziměsíčně poklesl 11% na Reuters a 27% na ICAP platformách v únoru). Ale pojďme postupně.
Tak pravděpodobnost předpokládaného scénáře, že Janet Yellen připraví cestu pro zvýšení klíčové úrokové saby (Fed funds) pro červnový termín se snížila na nulu. Řekl bych, že pokud dojde k započetí tento rok, tak to spíše v danou chvíli dle dostupných informací vypadá na úplný závěr roku. Medián odhadu klíčové sazby je nyní na hodnotě 0,625% pro konec roku oproti 1,125 z prosince 2014. Pro konec 2016 je to 1,875 oproti předchozímu odhadu 2,5% a pro konec 2017 pak 3,125% vs původní predikci 3,625%. Odhad inflace pro tento rok byl také snížen na 1,3-1,4% z 1,5-1,8% u čisté varianty (po vyřazení energií a potravin) a nevidí dosažení 2% cíle do konce roku 2017. Podobně tak předpoklad růstu HDP u centrálního odhadu (mimo extrémy horního a dolního pásma předpovědi) pokles na 2,3-2,7% tento rok z půvovodního 2,6-3%.
Statistiky zaměstnanosti/ nezaměstnanosit, inflace a trajektorie HDP jsou však spíše druhotného charakteru a to co rozhodlo bylo zcela evidentně tempo apreciace americké měny, kterou jsme dlouho na serveru předpovídali, ale rychlost akcelerace posledních dní byla až zarážející . To Janet Yellen až neuvěřitelně bravůrně dokázala rétoricky zastavit během pár minut. A jelikož větší pohyby lze historicky pozorovat těsně před samotným započetím sazby, tak například cílování k paritě USD vůči EUR nemusí být, dle sitauce/ informací v tuto chvíli, delší dobu na pořadu dne.
Co způsobuje silný dolar (po posílení v mezinárodně obchodně-váženém vyjádření kolem 15% za problémy? S televize/ novin, a podobně jistě všichni znají tu základní povídačku (mnohdy ne zcela ekonomicky správnou) o potenciálním omezení exportů a zisků v dolarovém vyjádření amerických firem, které působí ve velkém rozsahu globálně. Skutečně, reportovaní výsledků se v posledních dnech musí převádět na bázi mimo kurzový pohyb, abychom dostali skutečný obrázek výkonů. Nicméně, vezmeme-li podobnou situaci z nedávné ekonomické historie, pak posilování americké měny za předpokladu reflexe relativně silnější výkonnosti americké ekonomiky oproti ekonomikám ve světě (což se děje) nemusí vést ke ztrátám v tomto smyslu. Avšak a to je klíčové, za předpokladu, že globální růst (viditelný například v růstu průmyslové produkce) je rovněž silnější. V letech 1995-98 posílil dolar vůči jenu nominálně 80%, podobně tak vůči něměcké marce v 1995-2000, reálně v mezinárodně obchodně-váženém vyjádření kolem 20% podobně jako dnes. V periodě 1995-2000 rostly americké exporty, i přes toto zhodnocení dolaru, 40%, avšak při silnějším globálním růstu průmyslové produkce kolem 20% za stejné období. Růst ve světě je tudíž v lince posilování dolaru – pokles dolarově denominovaných příjmů rozhodujíci.
Co je důležité a co zřejmě rozhodlo posečkat je situace s dluhem u některých emerging ekonomik. Mezi 2009 a 2014 se totiž dluh v dolarovém vyjádření těchto zemích více než zdvojnásobil z 2 biliónů na 4,5 biliónů USD. Zvláště pak u zemí jako Brazílie, JAR či Turecko, jež financují externím kapitálem deficity běžného účtu platební bilance. Taktéž energertické firmy v Rusku a Brazílii vydaly značné objemy dolarově denominovaných dluhových papírů a při klesajících příjměch při poklesu ceny ropy, tyto splácet nebude jednoduché plus případné další silnější posilování dolaru by k tomu take neprospělo Vezměme další příklad oslabení turecké liry od roku 2010 oproti USD přes 40%, a tak dále.
V Asii jsou obecně vyrovnány poměry dolarového dluhu a dolarově generovaných příjmů. Nicméně v Číne je v korporátním sektoru je kolem 25% dluhu v dolarovém vyjáření oproti cca 9% USD denominovaného příjmu (zvláště společnosti v realitním sektoru jsou při příjměch v juanech a poklesech cen nemovitostí náchylné k větším problémům).
Tudíž rychlé tempo apreciace USD zastavilo Fed před akcí a uvidíme, jak se další situace v rámci měnových válek bude vyvíjet. V každém případě udržování sazeb příliš nízko po delší dobu si jistě koleduje o značnou bublinu v budoucnu, ale z hlediska Fedu utáhnout brzo s následným rizikem pozdějšího snížení sazby zpět by jistě vedlo ke ztrátě kredibility měnové autority.
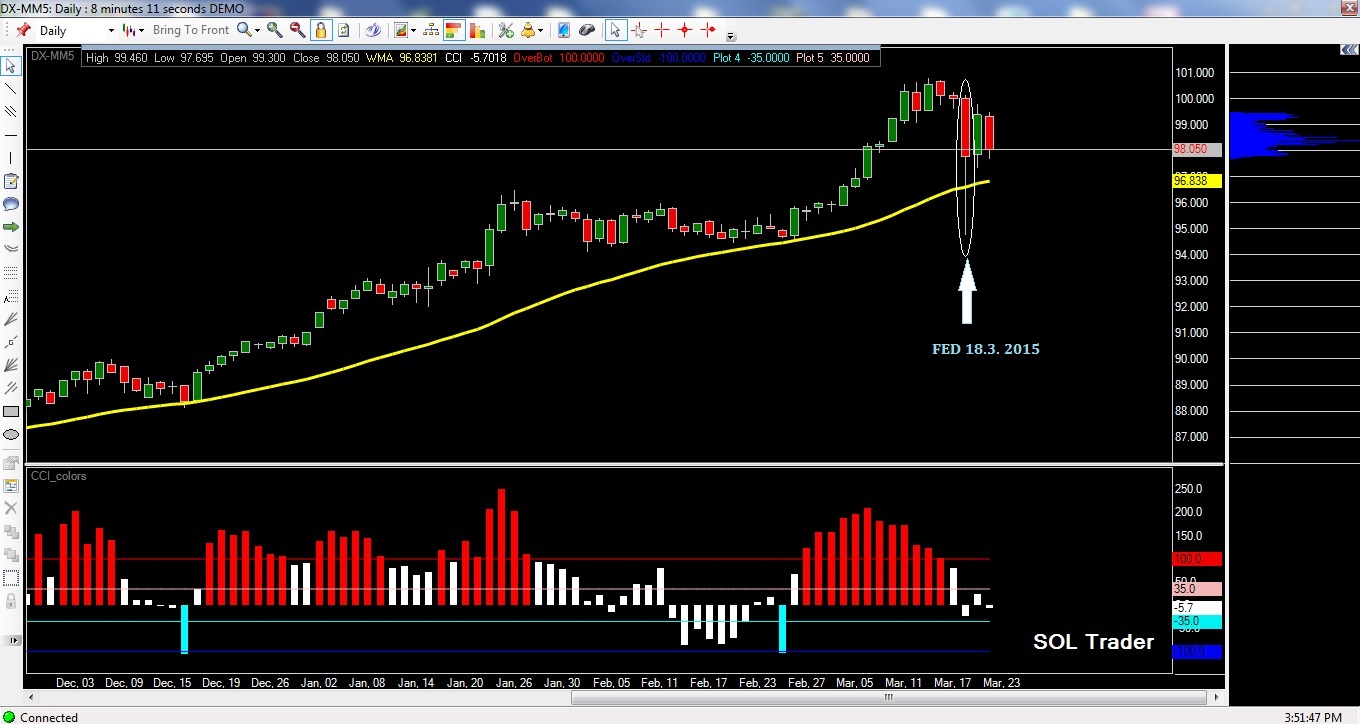
Závěrem se pojďme podívat na aktivní kontrakt Dollar Indexu na americké burze ICE v tomto roce (SOL Trader, denní data), klikněte na obrázek pro zvětšení:
Výroční analýza 2015 – Pohyb finančního světa se zrychluje
Výběr článků určených předplatitelům
- Švýcarské banky v problémech?
- Bitva o Řecko. Kdo vyhraje?
- Německá repatriace zlata je na dobré cestě
- Jsou americké akcie blízko víceletých maxim?
- Evropské bankovnictví trpí systémovými nedostatky, propadlo u testů
- Poslední dva roky – kdo nejvíce ovlivňuje cenu zlata?
- Globální měnová reforma – že by se blížila? Sledujte pár spouštěčů.
- Rusko: Co je víc – obchodní styky nebo vojenská aliance?
- Americké úrokové míry – jsou na hraně růstu?
- Euroclear – proč drží americké bondy? Možné scénáře
- Finanční válka Západ – Východ je ve dveřích
Výběr článků věnovaných finančnímu systému jako celku:
- Komu patří peníze v bance?
- Co jsou hlavní aktiva vlád?
- Co kdyby státy účtovaly jako firmy?
- Největší obchod Spojených států všech dob
- Co by přinesl zlatý standard
- Velká Británie – jak přišla o velmocenské postavení
Průvodce burzou a investicemi
- – Akcie
- – FOREX
- – Indexy
- – Futures
- – Opce a další
Ke stažení ZDE