Vývoj ceny mědi potvrzuje slabý výkon ekonomik
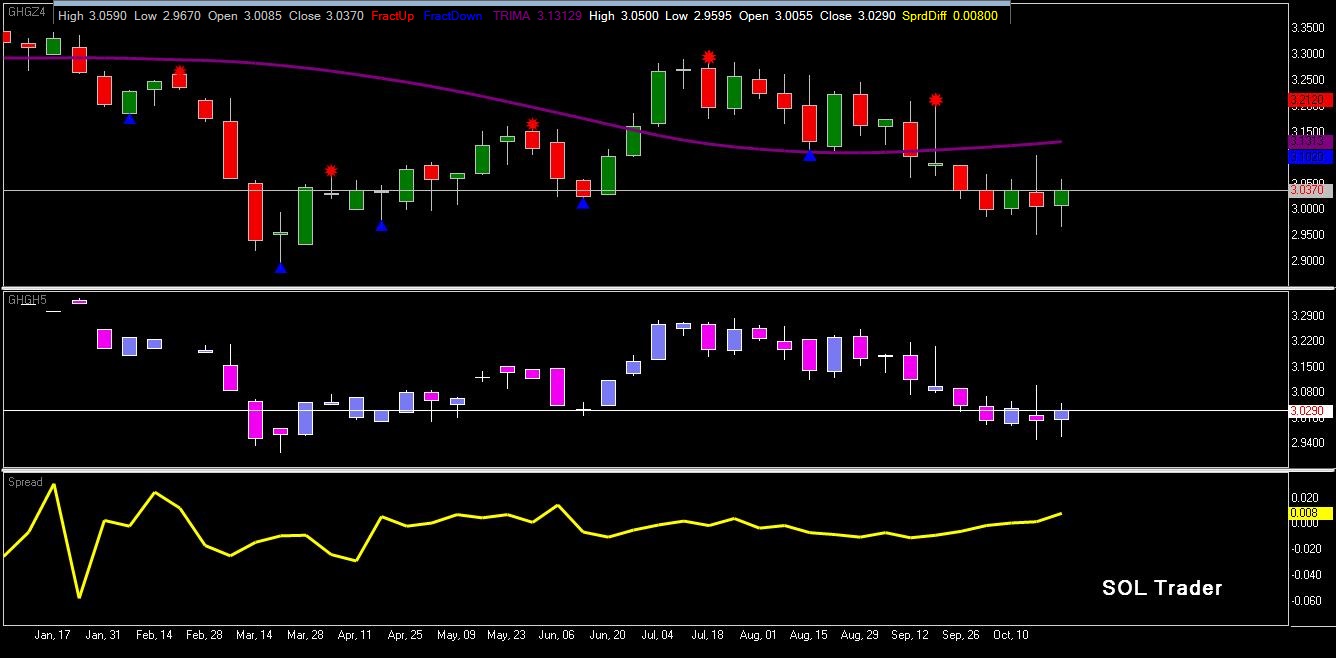
Určitou dobu se zdálo, že by se cena Dr. Mědi, jakožto jistého predikátora vývoje ekonomického růstu, mohla konečně vydat směrem vzhůru. A skutečně se tak i dělo po určitou dobu, což bylo ostatně i předmětem naší predikce, kde se směr potvrdil v dubnu tohoto roku. Později jsem v červenci však upozornil na možný žádoucí exit dlouhé pozice. Od té doby cena konsoliduje zpět kolem svého dna dosaženého v březnu.
Co se děje, vždyť podle prezentací některých analytiků na konferenci LME Metals Seminar v Londýně tento týden by mohla nabídková strana mědi skončit dokonce technicky v deficitu kolem 150 tis. tun. oproti předchozímu odhadu z počátku tohoto roku, kde se očekával přebytek. Mezi návštěvníky konference ale také průzkum ukázal, že respondenti očekávají v blízké době nejhorší výkonnost mezi průmyslovými kovy. Poprvé po šesti letech. Naopak nejvíce optimismu u průmyslových kovů panuje u zinku či niklu. Důvodem slabší cenové trajektorie je nižší poptávka , výkonnost ekonomik a očekávání pro nejbližší budoucnost. Jistou roli hraje také dozajista silnější dolar v poslední době, kdy se tyto kovy v americké měně kótují a tak například cena hliníku, i když v USD v tomto roce zhruba v plusu 10%, tak v eurech posílila o 20% (z pětiletého pohledu je cena hliníku však stále v klesajícím trendu), což poptávce moc nepřišpívá. Krátkodobě je cena ostatních průmyslových kovů také podporována, spíše než poptávkou z důvodu rostoucích ekonomik, například zákazy exportů bauxitu Indonésií, a tak dále.
Obecný rozsáhlejší růst cen sektoru průmyslových kovů tedy bude záviset od vývoje ekonomik (což po posledním sníženém odhadu MMF bude zajímavé sledovat) a také pak na možných nákladově efektivních řešeních těžařů a z toho plynoucí omezování nabídky.
Jaké jsou tedy základní body situace zde v USA a ve světě s ohledem na vývoj hospodářštví, které jistě budou diskutovány na nadcházejícím zasedání Fedu 28-29. října:
Tak jak společně oslabují ekonomické růsty v Evropě, Číně, Japonsko má problémy po zvýšení daně z přidané hodnoty, a podobně a zároveň posílil dolar, tak lze očekávat jistý pokles růstu plynoucí ze složky čistých exportů při tvorbě HDP. To znamená, že dle modelu pokud snižuje 10% apreciace dolaru růst o 0,4% body v dalším roce, lze podle posledního zhodnocení USD za šest měsíců očekávat nějakých 0,25% body slabší růst americké ekonomiky z tohoto titulu do budoucna
Spotřebitelské výdaje jako další výdajová složka tvorby HDP směřují zpět k slabšímu růstu kolem 4%
Bilance zásob v průmyslu v Evropě vzhledem o objednávkám začíná mít opět rostucí tendeci, navíc zásoby se pohybují na nejvyšší úrovni od prosince 2008
Ochlazování růstu Číny (co se týče míry růstu, nelze však takový vysoký růst osahovat do budoucna samozřejmě a je spíš medializováno a extrapolováno nesprávně při postupně zvyšujícím se základu ze kterého pak i nižší procento v budoucnu vytvoří stejný nebo vyšší produkt) a klesající ceny na místním trhu realit, což je vážnější problem
Naopak pozitivní ze spotřebitelského hlediska plošně je klesající cena ropy, což přidá v mnoha regionech světa k domácí poptávce a růstu produktu
Budeme tedy se zájmem dále sledovat vývoj ceny mědi a dalších průmyslových kovů, co nám dále vypoví o vývoji světového hospodářství a poptávky do budoucna. Podle poslední zprávy americké komise pro komoditní trhy drží obchodníci (mimo zajišťovatele) čistých 37 598 pozic u kontraktů na měď na chicagské burze CME Group na prodejní SHORT straně (navýšení o 4 108 kontraktů více na prodej oproti předchozímu týdnu). Krátkodobá rezistence je u aktivního COMEX kontraktu na hodnotě 305 centů za libru a hranice podpory na 302,65.
Závěrem se pojďme podívat na vývoj prosincového kontraktu na měď na burze v Chicagu (divize COMEX) a jeho komoditní spread s březnovým 2015 kontraktem v tomto roce (SOL Trader, denní data). Klikněte na obrázek pro zvětšení: