Jaká bude reakce ECB na klesající cenu ropy?
Výrazný pokračující cenový pokles ropy na trhu, na který v podstatě OPEC nereagoval, může být jistým spouštěčem pro ECB zahájit QE v pravém slova smyslu a to nakupováním vládních dluhopisů. Ať už je to časová shoda zasedání OPECu tento týden nebo ne, tak před pár dny vystoupil s obecným proslovem o důležitosti ekonomické a měnové unie (a také fiskální, bankovní a unie kapitálových trhů!) sám Mario Draghi a hlavně pak vice prezident ECB Vitor Constancio v Londýně zdůraznil nutnost současných opatření jako nákupů krytých bankovních dluhopisů a ABS (zřejmě nedostatečné) k dosažení bilance aktiv, které měla v roce 2012 a pakliže ne, pak v rámci právní kompetence banky začít dále skupovat vládní dluhopisy. Se slovem právní a také s případnou účinnosti mají dozajisté problém Němci. Například prezident Bundesbanky Jens Weidmann na počátku týdne znovu zopakoval legální problém související s touto metodou. Z tohoto titulu se jistě na dalším zasedání ECB 4. prosince velmi pravděpodobně již nic nezmění. Banka stále počítá s možným překvapením silné aukce TLTRO v polovině prosince, poté co v září to bylo je 82,6 miliard euro, pod původními odhady.
Pokles cen ropy je jistě ze spotřebitelského hlediska příznivý jev a zvyšuje reálný disponibilní příjem, nicméně taky vede k snížení inflačního očekávání a poklesu růstu mezd (a může i mít neblahé důsledky jako například jeden z faktorů v r. 1998 u defaultu ruského dluhu). Navíc nominální inflace se možná po poklesech dostane na číslo kolem 0 meziročně v prosinci a dále případně do záporu. Po neúspěšném TLTRO a záporných inflačních číslech se dozajista mohou probudit i Němci a dát Draghimu zelenou, možná již na začátku roku 2015.
Problémem je jistě také hloubka trhu krytých dluhopisů, zajištěných půjčkami, kde banka nakoupila doposud 13 miliard euro a to poslalo cenu rekordně nahoru a inverzně výnosy o 0,3 procentní body níže na 0,68% v průměru. A jelikož jsou již tyto dluhopisy tak drahé a málokdo chce kupovat (viz. poslední problémy Nomury, Santander nebo irské AIB s jejich prodeji), tak také je málokdo chce prodávat (když ví, že ECB bude jejich nákupem na sekundárním trhu udržovat cenu výše) a tak se vydávají nové tranše méně a méně a tudíž načasování ECB s touto operací je do určité míry nešťastné a nepovede k žádoucímu efektu.
Trh dozajisté žije očekáváním akce ECB ve smyslu vládních dluhopisů a pakliže ty s krátkou splatností už nemají kam růst v podstatě, tak se jde po výnosové křivce k větší duracím a například 10-ti letý španělský dluh se pohybuje na 1,9% v porovnání s 2,16% stejné splatnosti amerického vládního papíru. Toto jistě přispívá stále k držení se cen dluhopisů i u amerických bondů relativně vysoko a to i krátkodobého dluhu, kde dochází k agresivním rozprodejům obvykle 3 měsíce před prvním zvyšováním klíčové sazby Fedu. V rámci honby za výnosem se jde, jen kde se dá a ECB tak může být příliš pozdě na hostině. V horším případě unie upadnout do ztracených dekád typu Japonska.
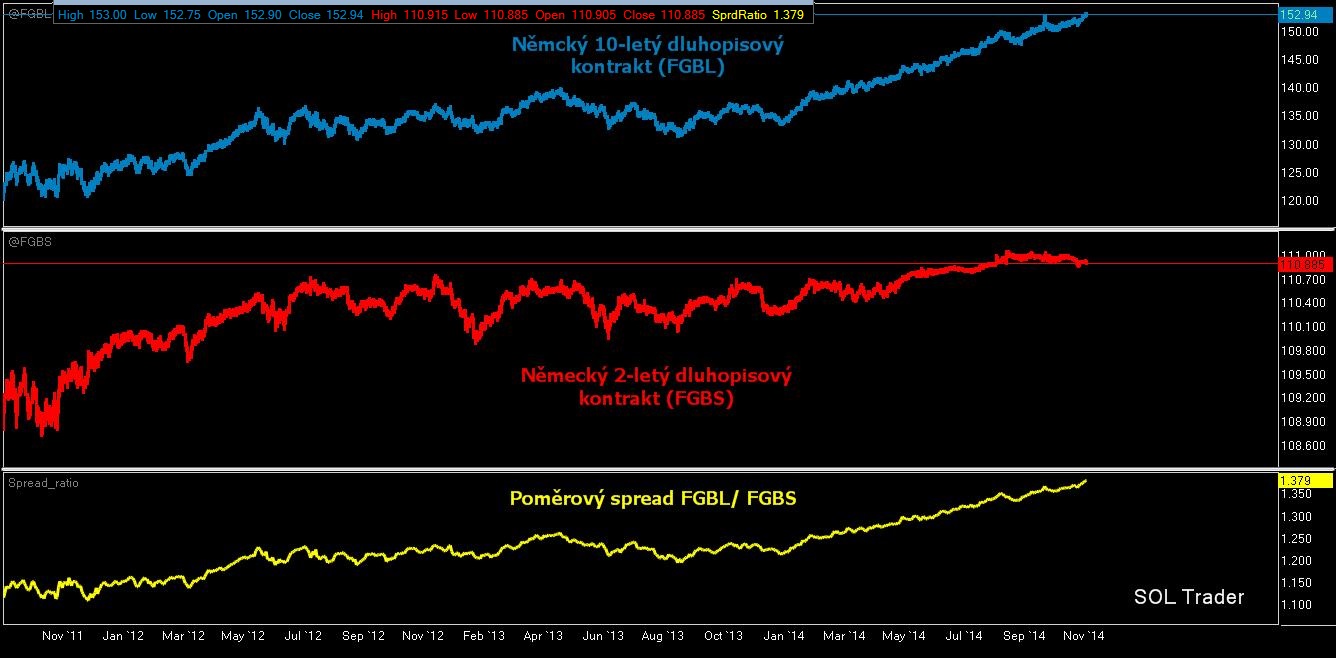
Závěrem se pojďme podívat na vývoj cen kontinuálních kontraktů na 10-ti leté (FGBL Bund) a 2-leté (FGBS Schatz) německé dluhopisy na burze Eurex ve Frankfurktu a jejich poměrový spread, kde je znatelná tendence u kratší splatnosti stagnace ceny, která nemá kam růst v podstatě a delší splatnosti honba za výnosem a zvýšené nákupy (SOL Trader, denní data), klikněte na obrázek pro zvětšení: