
Ropná nadprodukční hádanka a kdo hlavně profituje
Už by se mohlo zdát, že se cena ropy pomalu odráží směrem nahoru (důvod však převážně geopolitiký vliv saudských útoků v Jemenu, a podobně) a následně vše zhatí další statistiky o nadprodukci/ nadměrných zásobách. Ale i tak je zajímavé pozorovat nárůsty otevřených pozic například na call opčních kontraktech (pojistka proti růstu ceny) na americkou ropu na strike ceně 100 USD za barel do konce roku 2018, které se od počátku měsíce ztrojnásobily.
Nízké ceny komodity nejsou ani takový problém pro producenty jak by se mohlo zdát, ti se přizpůsobují. Horší to je pro servisní společnosti, to znamená poskytovatele infrastruktury ropných vrtů (technika, doprava, a tak dále). Tímto směrem právě ve většině případů směřovaly půjčky finančních gigantů jako Citigroup, Goldman Sachs, UBS a dalších. Za poslední dekádu byly poskytnuty energetickému sektoru půjčky v řádu 1 biliónů dolarů. Některé z nich dnes mají hodnotu již jen 65 centů na dolar. Dále dluhopisy s nízkým kreditním ratingem junk vzrostly díky energetickým firmám z objemu nějakých 65 miliard USD v roce 2007 na dnešních 201 miliard USD. A jejich výnos do splatnosti je dnes z důvodu zvýšení jejich rizika o 7,44 procentní bodů vyšší než u vládního dluhu, což je dvojnásobné v porovnání od poloviny roku 2014!
Avšak, jakákoliv stabilizace ceny černého zlata vede opětovně ke zvýšení aktivity na dluhovém trhu, což bylo patrné v únoru, kdy se poptávka po těchto papírech zvyšovala. Stejně tak aplikace technik druhotného financování, konveze dluhu či výměna dluhu za akcie v podstatě udržuje finanční toky bez výrazného přerušení a je odhad, že například u producentských firem, pokud by se cena držela kolem 50 USD za barel po 3 toky, by byla míra nedostání závazkům (default rate) jen 30% nebo méně. Producenti jsou shcopni u servisních společností snížit náklady o 20-30% a dále technologiký pokrok snižuje dle odhadu roční náklady v rozsahu 10-20%.
To znamená, že nezvýší-li se výrazně poptávka (a například vládní EIA odhaduje, že ano na 93,5 miliónů barelů za den, avšak jen o 300 tis. barelů za den oproti předchozímu odhadu), nebo nezhorší-li se geopolitická situace, ceny na současných hodnotách mohou být realtivně dlouho.
To je příznivé zejména pro emerging ekonomiky Číny a Indie.
Čína jakožto největší dovozce této komodity a zároveň druhý největší spotřebitel po USA, má zvyšující se deficit, který právě musí nahrazovat importy v řádu 6,2 miliónů barelů za den (2014). Pohlédněme na rozevírající se nůžky mezi spotřebou a domácí produkcí:
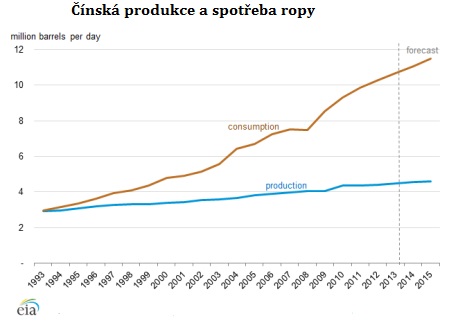
Nízká cena tedy značně snižuje cenu importů a dále umožňuje levně nakoupit, předzásobit v rámci svých strategických ropných rezerv (SPR) primární komoditu a vyrobit produkty z ní (exportní kvóty produktů stanovené vládou se skutečně v posledních letech zvýšily).
Indie je na dovozech přímo závislá a importuje 80% veškeré své spotřeby. Při očekávaném růstu produktu 7,8% v tomto roce pak bude potřebovat černého zlata velké množství. Nízká cena může dokonce přispět podle ministerstva financí k vybudování přebytku běžného účtu v posledním kvartále roku po letech deficitu. Podobně jako Čína pak Indie nakupuje levně ropu jednak pro okamžitou spotřebu, jednak pro strategické rezervy (ISPRL) a dále pro zpracování do rafinérií k výrobě produktů. Skutečně, vezmeme-li, že ve světě energetické firmy snižují kapitálové výdaje z důvodu poklesu ceny černého zlata, indické firmy jako Oil and Natural Gas Corporation Limited se rozhodly zvýšit kapitálové investice, konkrétně tato firma o 5 miliard USD v roce 2015!
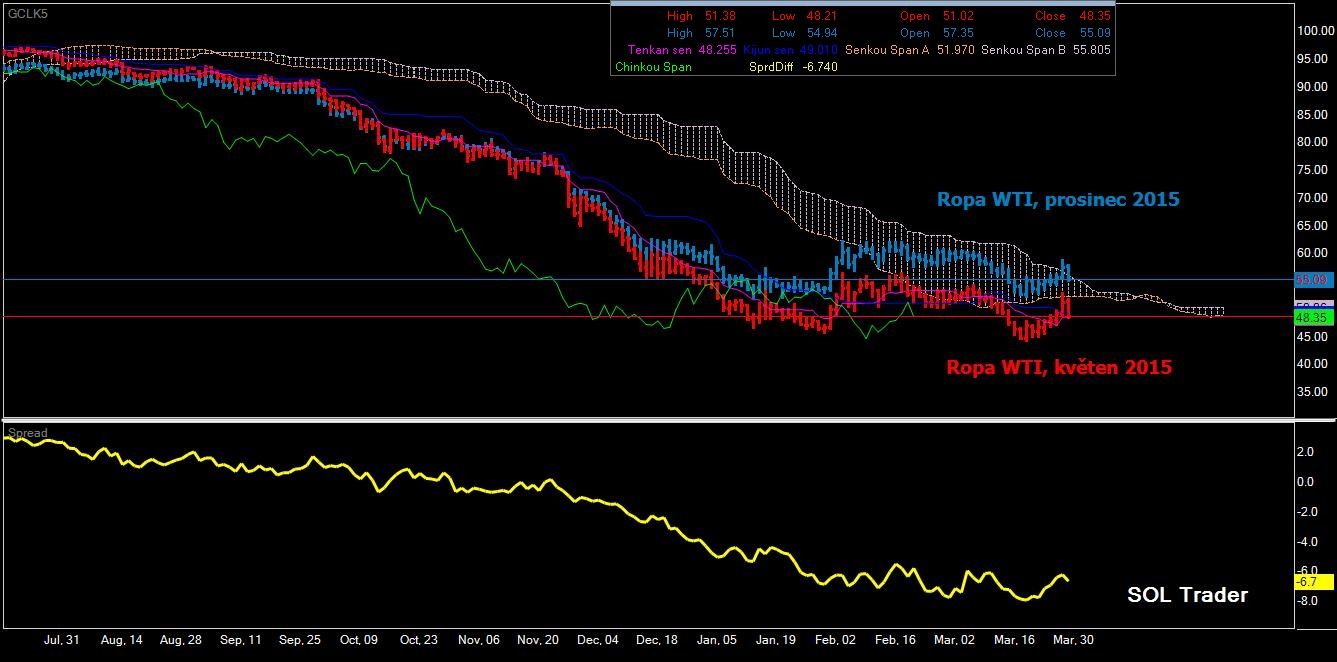
Závěrem se pojďme podívat na vývoj ceny aktivního kontraktu na americkou ropu WTI na burze CME Group v Chicagu a dále kontrakt pro konec tohoto roku a jejich indikátor pro komoditní spready dole v grafu, který poukazuje na stále klesající trend (SOL Trader platforma, denní data), klikněte na obrázek pro zvětšení:
Výroční analýza 2015 – Pohyb finančního světa se zrychluje
Výběr článků určených předplatitelům
- Švýcarské banky v problémech?
- Bitva o Řecko. Kdo vyhraje?
- Německá repatriace zlata je na dobré cestě
- Jsou americké akcie blízko víceletých maxim?
- Evropské bankovnictví trpí systémovými nedostatky, propadlo u testů
- Poslední dva roky – kdo nejvíce ovlivňuje cenu zlata?
- Globální měnová reforma – že by se blížila? Sledujte pár spouštěčů.
- Rusko: Co je víc – obchodní styky nebo vojenská aliance?
- Americké úrokové míry – jsou na hraně růstu?
- Euroclear – proč drží americké bondy? Možné scénáře
- Finanční válka Západ – Východ je ve dveřích
Výběr článků věnovaných finančnímu systému jako celku:
- Komu patří peníze v bance?
- Co jsou hlavní aktiva vlád?
- Co kdyby státy účtovaly jako firmy?
- Největší obchod Spojených států všech dob
- Co by přinesl zlatý standard
- Velká Británie – jak přišla o velmocenské postavení
Průvodce burzou a investicemi
- – Akcie
- – FOREX
- – Indexy
- – Futures
- – Opce a další
Ke stažení ZDE