Může dojít později k rychlému zvyšování úroků?
Horší než očekávaná čísla donutily nakonec i ECB k dalšímu snižování sazeb. Tak nastává otázka, zda a kdy centrální bakéři rozhodnou o jejich zvyšování v budoucnu a hlavně jakým tempem to bude? Rychle nebo postupně. V investiční komunitě se povětšinou zastává názor, že rychlý nárůst v podstatě nění možný. Z makroekonomického pohledu ve Spojených státech, ve srovnání např. s 90-tými léty, kdy v r. 1994 vzrostla zápujční sazba Fed funds na 5,5% z 3% byla míra nezaměstnanosti o téměř 2%-ní body pod součanou hodnotou a vytvářelo se přes 300 tis. pracovních míst v průměru oproti cca 200 tis. nyní, od 70-tých do 90-tých let rosla ekonomika v průměru přes 3%, zatímco od 90-tých let do současnosti jen 2,5%, atd. Z mikro pohledu je nutné brát v potaz stále obrovskou „statutama nucenou“ zaangažovanost penzijních systémů v dlouhodobých dluhopisech a co by se stalo s tímto biliónovým portfoliem v případě agresivnějšího zvyšování sazeb (i proto se více a více hledají formy nízkokorelovaných alternativních investic, které případné závisosti a následky katastrofy po náhlém zvýšení mohou redukovat). Růst sazeb a výnosů do splatnosti je inverzně spojen s poklesem hodnoty dluhového cenného papůru v portfoliu.
Zvláště při současných rekordně nízkých úrocích a výnosech je citlivost ceny dluhopisů na růs sazeb značná. Odhaduje se že růst výnosů o 1%-ní bod způsobí pokles hodnoty jistiny o 8,9% u 10-ti letého a znehodnocení jistiny o 19,3% u 30-ti letého dluhopisu.
Z tohoto pohledu není možné do budoucna náhle rychle přistoupit k zvyšování úrokových sazeb a postup musí být graduální a odložený resp. protažený na co nejdelší periodu do budoucna. Což zajisté neznamená, že k němu nedojde v případě externích šoků, jako náhlých cenových skoků nahoru některých aktiv z důvodu geopolitického rizika, apod. I proto se snaží vyspělé země být co nejméně závislé např. v oblasti energetické politiky.
To určitě není příznivá situace pro, tak říkajíc běžné střadatele na spořících účtech, a je potřeba si zvyknout na „nový normál“ nebo resp. diverzifikovat do jiných aktiv s potenciálně vyššími průměrnými výnosy v delším horizontu. Na druhé straně taková situace přináší jisté výhody pro půjčující si subjekty na trhu a jako příklad v posledních dnech jsme mohli být svědky na trhu největší korporátní duhopisové emise v historii a to společností Apple, která vydala dluh ve výši 17 mld. v tranších se splatností 3, 5, 10 a 30 let. U 5-ti letého se např. podařilo vydat dluh s výnosovým spreadem pouze 40 bazických bodů (0,4 %-ního bodu) nad výnos 5-ti letého vládního dluhového cenného papíru!
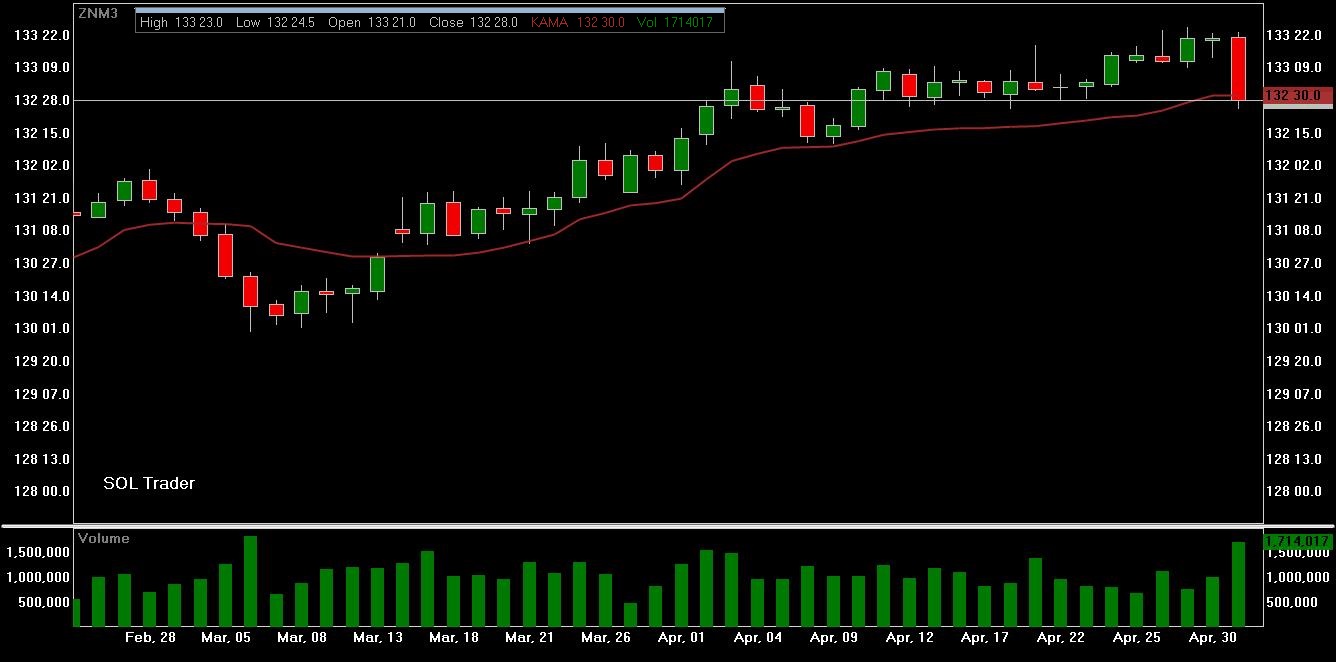
Závěrem se pojďme podívat na vývoj ceny nejbližšího kontraktu 10-ti letého amerického vládního dluhopisu (cena se pohybuje inverzně k výnosu) za poslední měsíce na burze v Chicagu (Globex, CME Group, klikněte na obrázek pro jeho zvětšení):